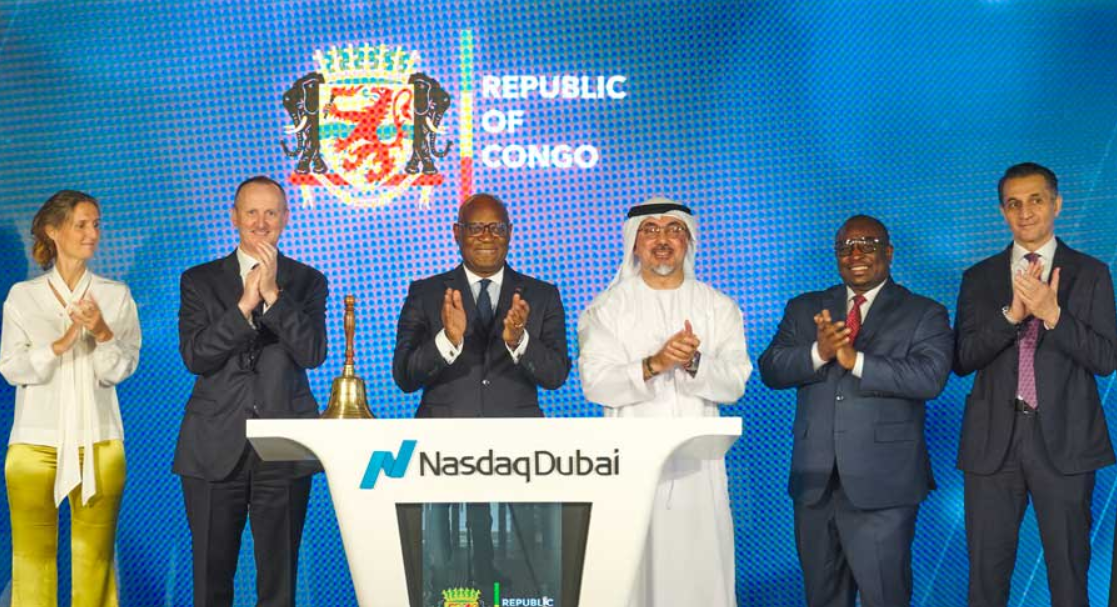
Le ministre congolais des Finances, du Budget et du Portefeuille public, Christian Yoka, et le président-directeur général de Nasdaq Dubai, Hamed Ali, ont donc officialisé l'admission à la cote de deux emprunts obligataires de la République du Congo. Cette opération financière porte sur deux lignes d'obligations souveraines existantes pour un montant combiné de 1,55 milliard de dollars américains. Initialement cotés et négociables uniquement sur la place financière de Londres, ces titres de créance bénéficient désormais d'une double cotation sur le marché émirati.
Dans le détail, les autorités financières soulignent que cette démarche technique ne génère aucun endettement supplémentaire pour l'État congolais mais vise exclusivement à accroître la liquidité des titres en élargissant le bassin d'acheteurs potentiels, ciblant en particulier les investisseurs institutionnels et les fonds souverains du Moyen-Orient. C'est aussi une sorte de refinancement et dynamisation du marché car cette double cotation s'inscrit clairement dans le cadre d'une stratégie de gestion de la dette publique amorcée en 2025.
Face à des échéances de remboursement à court terme, les autorités congolais ont donc entrepris de restructurer le portefeuille de l'État en remplaçant la dette de court terme par des maturités plus longues.
CADRE JURIDIQUE
Pour l'analyse juridique, il faut dire que cette opération met en présence des entités publiques souveraines, des régulateurs de marchés, des intermédiaires financiers et des conseillers légaux autour de l'émetteur Souverain (La République du Congo) représenté par le ministère des Finances. On est en droit de penser que l'Autorité de Régulation de Marché (La DFSA - Dubai Financial Services Authority) régulateur indépendant du centre financier du Dubaï International Financial Centre (DIFC) a validé la conformité juridique du prospectus de cotation par rapport aux lois financières locales. A cela, il faut ajouter l'entreprise de Marché (Nasdaq Dubai) qui est l'institution financière de droit privé qui gère la plateforme de négociation et qui signe une convention de cotation (Listing Agreement) avec l'État émetteur.
En somme, même si l’identité des arrangeurs et conseils juridiques de la double cotation n’a pas été rendue publique dans les communiqués consultés, généralement, pour le Congo sur ces marchés, les Banques Chefs de File / Arrangeurs (Lead Managers) ayant une forte présence sur les marchés émergents et au Moyen-Orient comme Citigroup et Société Générale et Emirates NBD Capital ou Standard Chartered Bank très actives dans le centre financier du DIFC à Dubaï. Pour les Cabinets d'Avocats Conseil (Legal Advisors) on peut y voir des acteurs comme White & Case ou Cleary Gottlieb Steen & Hamilton des firmes américaines et internationales. Pour le Syndicat Bancaire (Les Créanciers / Arrangeurs), on peut envisager Linklaters ou Clifford Chance qui sont des cabinets basés à Londres (le "Magic Circle"), experts du droit anglais (qui régit ces Eurobonds) qui doivent s'assurer que la double cotation à Dubaï ne dilue en rien les droits de saisie, les garanties et les recours initiaux des investisseurs en cas de défaut de paiement du Congo.
En tout état de cause, selon les projections émises par la Banque des États de l'Afrique Centrale (BEAC), le taux de croissance économique du pays est anticipé à 5,1 % pour l'exercice 2026 et parallèlement, le cadrage budgétaire officiel table sur une trajectoire de désendettement progressif. Le ratio d'endettement public devrait reculer pour s'établir à 88,6 % du PIB en 2026, avant d'atteindre 80,9 % en 2027.
Au reste, l'atteinte de ces objectifs reste conditionnée à la discipline budgétaire globale et à la réaffectation des marges de manœuvre financières vers les investissements d'infrastructures publiques.