Comme on le sait, l'assurance est l'opération par laquelle une partie, l'« assureur », s'engage à couvrir les risques que peut courir une autre partie, l'« assuré », moyennant une cotisation appelée « prime ». Le contrat d'assurance présente ainsi un caractère synallagmatique et repose sur trois principes fondamentaux : la prime, le risque et la prestation. Le principe de mutualisation impose à l'assureur de tarifer les risques de manière à faire payer à chaque assuré la juste part des charges qui lui incombent.
Cependant, l'application rigoureuse de ces principes ne suffit pas à garantir la solvabilité de l'assureur si les primes requises à l'émission du contrat ne sont pas effectivement encaissées, ou ne le sont pas en temps voulu. L'assureur doit en effet collecter et faire fructifier une masse importante de primes pour pouvoir honorer ses engagements en cas de réalisation du risque.
Jusqu'à une période récente, bon nombre de compagnies émettaient des contrats sans encaisser les primes. Cette légèreté avait pour conséquence que les dirigeants consacraient l'essentiel de leur temps et de leur énergie au recouvrement des arriérés. Les compagnies ne parvenaient pas à recouvrer, dans l'année d'exercice, la totalité des primes émises ; des soldes subsistaient toujours en fin d'exercice pour diverses raisons. De plus, le Code CIMA ne permettait pas aux compagnies d'opposer aux victimes et à leurs ayants droit la déchéance pour non-paiement de prime. Ainsi, lorsque la prime n'était pas payée, les compagnies étaient néanmoins tenues d'honorer leurs engagements à l'égard des bénéficiaires d'indemnités. Cette orientation du législateur CIMA, davantage préoccupée de l'indemnisation des victimes que de la trésorerie des compagnies, avait quasiment mis ces dernières dans l'impossibilité d'honorer promptement et efficacement leurs engagements.
Selon Protais AYANGMA, Président de la Fédération des Sociétés d'Assurances de Droit National Africaines (FANAF) en 2011, « la plupart des compagnies d'assurances ont mis en place des services de recouvrement et passent énormément de temps à courir derrière les primes impayées ». Il estimait qu'à partir du moment où les primes sont payées, les assureurs peuvent mieux se consacrer à la réflexion stratégique sur les produits adaptés aux besoins de la clientèle.
Face à la masse croissante des arriérés de primes, le législateur CIMA a adopté le Règlement n° 001/CIMA/PCMA/PCE/2011 réformant l'article 13 du Code des assurances - texte également cité dans les sources comme Règlement n° 004/CIMA/PCMA. Le principe posé est simple : « la prise d'effet du contrat est subordonnée au paiement de la prime par l'assuré ». Autrement dit : pas de prime, pas de couverture d'assurance. Toute prime doit donc être payée comptant et d'avance. La réforme interdit également strictement aux intermédiaires - agents généraux, courtiers et autres mandataires - de faire libeller ou de recevoir des chèques libellés à leur ordre.
Neuf ans après l'entrée en vigueur de cette disposition, une évaluation intermédiaire a conclu que la réforme avait tenu son pari : assainir le marché de l'assurance en renforçant la solvabilité des compagnies afin d'accélérer le règlement des sinistres. Le bilan global était alors positif, et les parties prenantes - assurés, intermédiaires et assureurs - pouvaient se réjouir de cette réforme, le chiffre d'affaires, les montants des sinistres payés et ceux des placements ayant connu une importante augmentation.
Cette appréciation doit toutefois être replacée dans le temps. Quinze ans après l'adoption du texte, le 11 avril 2011, la FANAF a dressé un constat préoccupant. Le principe selon lequel la prise d'effet du contrat est subordonnée au paiement de la prime a été progressivement relâché. Les bilans des sociétés d'assurance se sont de nouveau alourdis d'arriérés de primes importants, dont une part significative est irrécouvrable. Ces créances pèsent sur les fonds propres, la marge de solvabilité et la capacité des assureurs à faire face à leurs engagements.
Selon les termes de référence du 12e Forum des Marchés FANAF, ce relâchement ne résulte pas d'une inadaptation du texte, mais de l'écart entre la règle et la pratique. Les causes identifiées renvoient à la pression concurrentielle et à la course au chiffre d'affaires, au traitement des grands comptes et des risques de l'État et de ses démembrements, aux pratiques de certains intermédiaires, aux retards de reversement en coassurance et à certaines pratiques comptables. Le document souligne également un problème d'action collective : l'assureur qui applique strictement la règle perd l'affaire au profit de celui qui ne l'applique pas.
La jurisprudence et l'interprétation du Conseil des Ministres précisent néanmoins le régime de l'article 13. Dans un litige opposant une société d'assurances à l'un de ses assurés du fait du non-paiement d'arriérés de primes sur un contrat à tacite reconduction, la société réclamait le paiement des arriérés, tandis que l'assuré contestait en se fondant sur l'article 13, alinéa 2, du Code des assurances. Le Conseil des Ministres a donné l'interprétation suivante : le principe de la subordination de la prise d'effet du contrat au paiement de la prime admet des exceptions. Il est loisible à l'assureur d'accorder sa garantie en dépit du non-paiement de la prime, notamment pour les contrats à tacite reconduction. L'alinéa 3 de l'article 13 laisse à l'assureur la latitude de suspendre ou non sa garantie en cas de non-paiement de prime pour un contrat renouvelé par tacite reconduction. Dans le litige concerné, la garantie de l'assureur est restée acquise à l'assuré entre la date de renouvellement et la date de suspension ou de résiliation, en dépit du non-paiement des primes au renouvellement. En contrepartie de cette garantie, la prime reste due pour la période courue entre la date de renouvellement et la date effective de résiliation par l'une des parties.
12e Forum des Marchés FANAF
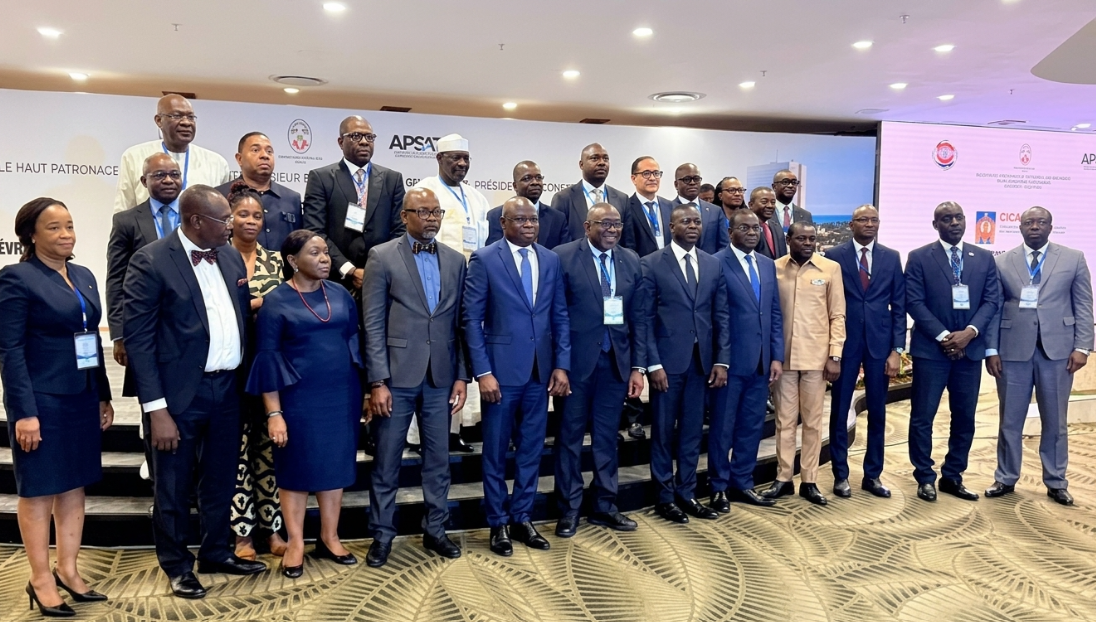
C'est dans ce contexte que la FANAF, en collaboration avec l'Association Professionnelle des Sociétés d'Assurance du Togo (APSAT), organise le 12e Forum des Marchés FANAF, les 2 et 3 novembre 2026 à Lomé, autour du thème : « Pas de prime, pas de garantie : quinze ans après, reprendre la main sur l'article 13 du Code CIMA ». L'événement réunira entre 200 et 250 participants.
Le Forum ne vise ni à remettre en cause le principe de l'article 13, ni à en solliciter l'assouplissement. Il a pour objet de mesurer l'ampleur et le coût du relâchement, d'en comprendre les causes profondes, de traiter les principaux points de fuite et d'arrêter des engagements collectifs permettant le retour à une application stricte du dispositif. Les travaux s'articuleront autour de cinq sessions : le bilan chiffré des arriérés de primes et leur poids dans les bilans ; les causes du relâchement ; l'encaissement et le reversement des primes par les intermédiaires ; les engagements de la profession et le dispositif de suivi ; enfin, la co-construction avec le superviseur d'un cadre de coopération FANAF-CIMA sur l'application de l'article 13.
Parmi les livrables attendus figurent un état des lieux chiffré des arriérés dans l'espace CIMA, une cartographie des causes du relâchement, un projet de charte contraignante assureurs-intermédiaires sur l'encaissement et le reversement des primes, une feuille d'engagements de la profession ainsi qu'une proposition de cadre de coopération avec le superviseur. Les conclusions seront consignées dans des actes et un mémorandum adressé aux organes de la CIMA. La feuille d'engagements sera validée en séance de restitution, puis adoptée par le Bureau Exécutif qui suit le Forum. Le suivi reposera notamment sur un indicateur central : l'évolution du stock d'arriérés de primes, par marché et par nature, remontée chaque semestre par les associations nationales à la FANAF.
En définitive, le texte consolidé permet de retracer une même trajectoire : une réforme structurante adoptée en 2011 pour mettre fin à l'assurance à crédit ; des résultats initialement positifs, salués neuf ans après l'entrée en vigueur ; puis, quinze ans après l'adoption, un relâchement préoccupant qui justifie que la profession reprenne collectivement la main, sans remettre en cause le principe « pas de prime, pas de garantie », mais en assurant son application effective, y compris dans le respect des exceptions encadrées prévues par l'article 13.